Une clé perdue, une porte claquée, une serrure fracturée après un cambriolage : il suffit parfois de quelques secondes pour se retrouver face à une dépense imprévue. Dans ces moments-là, l’urgence pousse souvent à appeler le premier serrurier trouvé en ligne. Pourtant, le vrai bon réflexe consiste souvent à vérifier d’abord ce que prévoit l’assurance habitation. Entre garantie d’assistance, option dépannage, prise en charge après effraction et exclusions liées au contrat d’assurance, les règles sont moins simples qu’il n’y paraît.
Concrètement, certains frais remboursables concernent le déplacement, parfois la première heure de main-d’œuvre, et plus rarement les pièces ou le changement complet du cylindre. Tout dépend de la cause du problème, du statut d’occupant, des délais de déclaration et des justificatifs transmis. Le point essentiel ? Une serrure bloquée n’est pas traitée comme une serrure endommagée lors d’une tentative d’intrusion. Ce sont ces nuances qui font la différence entre une facture allégée et une dépense entièrement à charge.
- Perte, vol ou casse de clés : la prise en charge dépend souvent d’une garantie d’assistance ou d’une option spécifique.
- Porte claquée : l’intervention serrurier peut être couverte, mais pas systématiquement.
- Effraction ou tentative d’effraction : le remboursement est plus fréquent si les délais de déclaration sont respectés.
- Locataire ou propriétaire : la responsabilité change selon l’origine du problème et l’état du logement.
- Pièces et fournitures : elles restent souvent à la charge de l’assuré, même quand le déplacement est réglé.
- Carte bancaire : certaines garanties couvrent aussi le vol ou la perte simultanée des clés et moyens de paiement.
Assurance habitation et serrurier : dans quels cas les frais sont réellement remboursables ?
Le sujet semble simple au premier regard : un souci de serrure survient, un professionnel intervient, l’assureur rembourse. En pratique, c’est beaucoup plus nuancé. L’assurance habitation ne couvre pas automatiquement toute facture de serrurier. Elle intervient selon le type d’incident, les garanties choisies, les plafonds prévus et parfois même le professionnel missionné. Voilà pourquoi il est utile de distinguer les situations les plus courantes.
Quelles sont-elles ? La liste est bien connue dans le quotidien des dépannages : clé perdue, clé volée, clé cassée dans le cylindre, porte fermée avec les clés à l’intérieur, serrure vandalisée, ou encore fermeture devenue impossible après une tentative d’effraction. À cela s’ajoutent des cas plus techniques, comme un barillet usé, un mécanisme grippé, une tringlerie déréglée sur une porte blindée, ou même un cadenas extérieur bloqué dans une cave, un garage ou un local annexe.
Imaginons une scène très concrète. Un locataire sort descendre les poubelles, la porte se referme, les clés sont restées sur la console d’entrée. L’urgence est réelle, mais il ne s’agit ni d’un sinistre majeur ni de dommages causés par un tiers. Dans ce cas, le remboursement n’est possible que si le contrat d’assurance inclut une assistance dépannage à domicile. Sans cette garantie, l’ouverture de la porte claquée restera souvent à sa charge.
Autre cas, beaucoup plus favorable à l’indemnisation : une serrure forcée après un cambriolage. Là, la logique n’est plus celle du simple service de confort, mais celle d’un sinistre couvert par la garantie vol ou vandalisme de la multirisque habitation. L’assureur peut alors prendre en charge l’intervention serrurier, le remplacement à l’identique de la serrure, voire certains éléments de sécurisation si le dossier est complet. C’est un point capital : l’origine du problème détermine souvent la réponse de l’assureur plus que le montant de la facture.
Autre subtilité importante : certaines compagnies prennent en charge le déplacement et la première heure de main-d’œuvre, mais laissent les fournitures au client. Cela signifie qu’un simple déblocage peut être très bien couvert, alors qu’un changement de cylindre haute sécurité, de rosace blindée ou de serrure multipoints entraînera un reste à charge non négligeable. Le mot-clé à retenir n’est donc pas “couverture”, mais niveau de couverture.
Il faut aussi parler des plafonds. Même quand les frais remboursables existent, ils sont presque toujours limités. Certains contrats remboursent jusqu’à un montant fixe par sinistre, d’autres par année d’assurance. Un dépannage en soirée, le week-end ou un jour férié peut faire grimper la note bien au-delà du plafond prévu. Résultat : l’assuré pense être protégé, puis découvre qu’une partie importante reste à payer.
Enfin, l’assistance impose parfois une règle simple mais décisive : appeler l’assureur avant d’engager le professionnel. Beaucoup de refus viennent de là. L’assuré contacte un artisan de son côté, fait remplacer la serrure, puis transmet la facture. L’assureur répond que l’accord préalable était nécessaire ou que seul un partenaire du réseau devait intervenir. C’est frustrant, mais fréquent.
Le vrai enseignement est limpide : en serrurerie, le remboursement dépend moins de l’urgence ressentie que de la qualification précise du problème et des garanties activables au bon moment.
Les garanties qui changent tout dans le contrat d’assurance
Le cœur du sujet se trouve dans les lignes du contrat d’assurance. Beaucoup de particuliers découvrent après coup qu’une formule de base protège bien les murs, les dégâts des eaux ou l’incendie, mais reste très limitée sur les incidents de serrurerie du quotidien. La garantie qui fait souvent la différence est l’assistance d’urgence à domicile. Elle peut couvrir l’organisation du dépannage, l’envoi d’un professionnel, son déplacement, et parfois la première heure de travail.
Cette garantie n’est pourtant pas universelle. Certaines formules l’incluent d’office, d’autres la proposent en option. Il arrive aussi que la compagnie distingue l’urgence liée à la sécurité du logement et le simple confort. Une porte claquée sans risque particulier n’est pas toujours traitée comme une serrure arrachée après intrusion. D’où l’importance de lire les conditions particulières et pas seulement les promesses commerciales.
Le mot “remboursable” mérite lui aussi d’être précisé. Dans certains dossiers, l’assuré n’avance rien parce que la facture est transmise directement à l’assureur. Dans d’autres, il paie puis demande le remboursement. Ce détail change la manière de réagir le jour du sinistre. Quand tout se passe dans l’urgence, mieux vaut savoir à l’avance si la compagnie mandate l’artisan ou si elle demande une facture acquittée détaillée.
Un autre point souvent négligé concerne la sécurité du logement. Pour la garantie vol ou effraction, certains assureurs exigent un certain niveau d’équipement : serrure multipoints, volets sécurisés, parfois porte blindée ou système de fermeture renforcé. Si ces exigences figurent au contrat et ne sont pas respectées, la prise en charge peut être réduite. C’est particulièrement vrai pour les logements vacants une partie de l’année ou les résidences secondaires.
Il ne faut pas oublier les exclusions. Une serrure vétuste, un mécanisme usé depuis longtemps, un défaut d’entretien ou une poignée cassée à force d’usage relèvent plus souvent de l’entretien courant que du sinistre. L’assureur n’a pas vocation à financer ce qui relève d’une usure normale. Cette frontière entre panne, entretien et accident explique une grande partie des incompréhensions.
Au fond, un bon contrat ne se juge pas uniquement sur son prix annuel. Il se mesure aussi à la clarté des garanties, aux plafonds annoncés et à la facilité d’activation en cas de dépannage urgent.
Pour visualiser les cas les plus courants, ce tableau permet d’y voir plus clair :
Situation | Garantie mobilisable | Prise en charge fréquente | Point de vigilance |
Clé perdue | Assistance dépannage ou option spécifique | Déplacement et parfois main-d’œuvre | Fournitures souvent exclues |
Clé volée | Assistance, parfois assurance carte bancaire | Ouverture et changement de serrure possible | Conditions et plafonds variables |
Porte claquée | Assistance d’urgence | Intervention partielle | Accord préalable souvent requis |
Serrure forcée après cambriolage | Garantie vol ou vandalisme | Remboursement plus large | Dépôt de plainte et délais stricts |
Serrure vétuste | Aucune ou entretien du bailleur | Peu ou pas d’indemnisation | Responsabilité selon l’origine du défaut |
Cette lecture des garanties prépare naturellement une autre question essentielle : qui doit payer le serrurier entre locataire et propriétaire, lorsque les ennuis commencent ?
Locataire, propriétaire, bailleur : qui paie le serrurier selon l’origine des dommages ?
La répartition des frais de serrurerie provoque régulièrement des tensions dans les logements loués, notamment lorsqu’un changement de serrure en location devient nécessaire. La raison est simple : l’urgence pousse à agir d’abord, à discuter ensuite. Pourtant, la responsabilité dépend d’un principe clair : il faut identifier si le problème vient de l’usage normal du logement, d’un défaut d’entretien, d’une maladresse, d’un événement extérieur ou de la vétusté du matériel.
Pour le locataire, la règle générale est connue : l’entretien courant lui incombe. Cela comprend le graissage des serrures, le remplacement de petites pièces d’usure, le soin apporté aux clés et l’usage normal des équipements. Si une clé se tord, s’abîme, se perd ou se casse parce qu’elle a été fragilisée au fil du temps, la dépense lui revient en principe. De même, une ouverture de porte parce que les clés sont restées à l’intérieur relève habituellement de sa responsabilité, sauf garantie d’assistance activable.
En pratique, prenons l’exemple d’un étudiant qui loue un studio en centre-ville. Un soir, il ferme la porte en oubliant son trousseau à l’intérieur. Le dépannage est rapide, mais la facture grimpe à cause d’une intervention de nuit. Ici, le bailleur n’a aucune raison de payer. Ce n’est ni un vice de la serrure ni un défaut du logement. Seule l’assurance habitation du locataire peut éventuellement amortir la dépense.
Le propriétaire, lui, prend en charge ce qui relève de la vétusté, d’un défaut structurel ou d’un élément devenu défaillant sans faute du locataire. Si la porte travaille, que le bâti se déforme, que la serrure accroche parce que l’ensemble est ancien, la logique change. Le problème ne vient plus d’un oubli ou d’une mauvaise manipulation, mais de l’état du logement. Dans ce cas, la réparation ou le remplacement de la serrure peut incomber au bailleur.
Imaginons cette fois un appartement ancien dont la porte d’entrée frotte de plus en plus. La clé tourne mal, le pêne ne rentre plus correctement, puis la serrure finit par bloquer. Si le professionnel constate une déformation du bâti ou une usure manifeste, la charge se déplace vers le propriétaire. Ce détail technique change tout. C’est pourquoi une facture bien rédigée, avec une cause clairement mentionnée, devient précieuse.
Le cas du cambriolage mérite un traitement à part. Quand une serrure est arrachée, qu’un cylindre est fracturé ou qu’une porte blindée a subi une tentative d’effraction, le sinistre est lié à une agression extérieure. Le locataire doit alors déclarer rapidement les faits à son assureur, déposer plainte et transmettre les justificatifs. La garantie vol de son contrat est généralement la première à mobiliser. Pour plus d'informations sur les coûts, le propriétaire doit néanmoins être informé sans délai, surtout si un remplacement complet de fermeture est nécessaire. ...
Il existe aussi des zones grises. Une serrure ancienne peut casser au moment où le locataire force un peu la clé. Faute de preuve, chacun renvoie la responsabilité à l’autre. Dans ce type de dossier, un compte rendu du professionnel peut aider : mention d’usure du mécanisme, traces de déformation, cylindre fatigué, ou au contraire mauvais usage manifeste. Tout ce qui objectivise l’origine du problème facilite le règlement.
Quand le bailleur ne répond pas ou refuse des réparations manifestement dues à la vétusté, le locataire dispose de recours. Une tentative amiable reste préférable, puis une saisine de la commission départementale de conciliation peut être envisagée. Pour les litiges modestes, le tribunal compétent reste une voie possible. Ce n’est jamais agréable, mais il est bon de savoir que le silence du propriétaire ne laisse pas le locataire sans solution.
Le fil conducteur est donc très concret : si l’incident naît d’un usage courant ou d’une négligence, la charge revient souvent à l’occupant ; s’il découle de l’état du logement, le bailleur entre en scène.
Comment éviter les conflits de prise en charge
Le meilleur moyen d’éviter les disputes consiste à documenter immédiatement la situation. Une serrure bloquée, une gâche déplacée, un cylindre cassé ou un gond qui force doivent être photographiés avant l’intervention si cela est possible. Ce réflexe simple évite bien des désaccords, surtout quand l’état de la porte ou de la fermeture est en cause.
Il est également utile de prévenir rapidement l’autre partie. Le locataire informe le propriétaire lorsqu’un remplacement s’impose. Le bailleur, de son côté, a intérêt à répondre vite pour éviter une aggravation des dommages. Une porte qui ferme mal peut conduire à une casse complète, voire à un problème de sécurité plus large.
Enfin, la facture doit être précise. Une ligne générique du type “dépannage serrurerie” apporte peu d’éléments. En revanche, une mention telle que “remplacement du cylindre suite à tentative d’effraction” ou “difficulté de fermeture liée à la déformation du bâti” oriente clairement la responsabilité et le futur remboursement. En serrurerie comme ailleurs, ce sont souvent les détails qui font la paix.
Une fois la responsabilité identifiée, reste l’étape la plus sensible : les démarches à suivre pour obtenir l’indemnisation sans perdre de temps ni d’argent.
Remboursement de l’intervention serrurier : démarches, délais et documents à fournir
Lorsqu’une serrure cède, la tentation est grande de régler le problème d’abord et de voir l’administratif ensuite. C’est compréhensible, mais ce réflexe peut coûter cher. Pour obtenir un remboursement, il faut respecter un enchaînement précis. La première étape consiste à contacter l’assureur ou le service d’assistance dès que possible, avant même l’intervention serrurier lorsque le contrat l’exige. Cet appel permet de vérifier la garantie mobilisable, de connaître le plafond et, parfois, d’obtenir le nom d’un artisan partenaire.
Concrètement, deux grandes familles de situations existent. D’un côté, les incidents du quotidien comme la perte de clés, la clé cassée, le cadenas bloqué ou la porte claquée. De l’autre, les sinistres liés à une infraction, notamment après cambriolage ou tentative d’effraction. Dans le premier cas, l’assistance dépannage joue parfois. Dans le second, la procédure est plus formelle car les dommages doivent être établis.
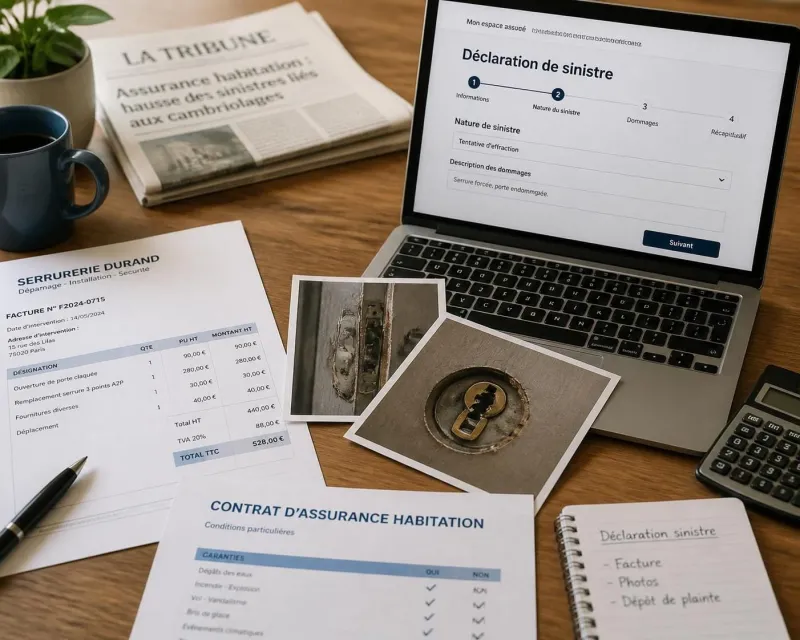
En cas d’effraction, il faut agir vite. Un dépôt de plainte dans les heures qui suivent reste généralement indispensable. Ensuite, la déclaration du sinistre à l’assureur doit être envoyée dans le délai prévu au contrat, souvent très court. Ce point est décisif. Un dossier solide repose sur des photos prises avant réparation, une copie du dépôt de plainte, une description précise des dégâts et une facture détaillée. Si la serrure a été changée, la mention d’un remplacement à l’identique après tentative d’effraction renforce la cohérence du dossier.
Dans les autres situations, la facture doit tout de même être soignée. Elle doit détailler la main-d’œuvre, le déplacement, les fournitures, l’heure d’intervention et, idéalement, la nature exacte du problème rencontré. Pourquoi cette précision est-elle si importante ? Parce qu’une facture vague peut faire douter l’assureur sur la réalité du dépannage ou sur le caractère remboursable de la prestation.
Il est aussi utile de conserver toutes les preuves de paiement. Une facture acquittée, un reçu de carte bancaire, un virement identifié ou un mail de confirmation constituent des éléments simples mais essentiels. En 2026, beaucoup d’assureurs permettent d’envoyer ces pièces en ligne depuis un espace client ou une application mobile. C’est pratique, à condition de transmettre des scans lisibles et complets.
Un cas particulier mérite l’attention : la demande d’accord préalable. Certaines compagnies n’indemnisent que si elles ont validé l’opération avant le passage du professionnel, sauf urgence absolue. D’autres acceptent une liberté de choix mais avec un plafond très bas. D’où l’intérêt de poser trois questions simples au téléphone : la garantie est-elle active, quel montant est pris en charge, puis-je choisir librement le serrurier ?
Les délais de traitement varient ensuite selon les assureurs et la qualité du dossier. Un dossier complet, cohérent, appuyé par une facture détaillée et des visuels clairs est naturellement traité plus vite. À l’inverse, une déclaration tardive, une description floue ou l’absence de preuve rallongent tout. Le stress du dépannage est déjà passé ; mieux vaut ne pas transformer l’indemnisation en second parcours du combattant.
La meilleure stratégie consiste donc à agir vite, à tout documenter et à faire correspondre chaque preuve avec la garantie invoquée.
Les pièces utiles à préparer sans attendre
Dans la réalité, les assurés qui obtiennent un règlement fluide sont souvent ceux qui ont préparé les bons documents. Voici les éléments à réunir le plus souvent possible :
- La facture détaillée avec déplacement, main-d’œuvre, fournitures et mention du motif d’intervention.
- La preuve de paiement si la prestation a été avancée.
- Les photos de la serrure, de la porte, des traces d’effraction ou des pièces remplacées.
- Le dépôt de plainte lorsqu’il y a vol, tentative d’intrusion ou vandalisme.
- La déclaration de sinistre faite dans le délai contractuel.
- Tout échange avec l’assistance : numéro de dossier, mail de confirmation, nom du conseiller.
Cette méthode paraît très administrative, mais elle protège. Quand un artisan intervient sur une serrure multipoints ou une porte blindée, le montant peut vite augmenter. Quelques justificatifs bien préparés font alors toute la différence entre un simple espoir d’indemnisation et un dossier réellement défendable.
Reste une question très pratique : quels montants l’assureur paie-t-il réellement, comment les comparer au prix d’un changement de serrure à Paris, et quelles limites faut-il anticiper avant de signer le devis ou d’accepter la réparation ?
Quels frais remboursables par l’assurance habitation et quelles limites faut-il anticiper ?
Le point le plus sensible reste le montant exact des frais remboursables. Beaucoup de personnes imaginent que tout dépannage validé par l’assurance habitation sera pris en charge intégralement. En réalité, la couverture est souvent partielle. Les contrats distinguent le déplacement, la main-d’œuvre, les pièces, le remplacement complet de la fermeture et parfois les travaux périphériques sur la porte. Or, ces postes ne sont pas indemnisés de la même manière.
Le schéma le plus courant est le suivant : l’assistance règle le déplacement du serrurier et la première heure de travail, tandis que les fournitures restent à la charge de l’assuré. Cela peut sembler correct pour une porte simplement claquée, car l’ouverture dure parfois quelques minutes. En revanche, si un cylindre haute sécurité doit être remplacé, si une serrure trois points est endommagée ou si une tôle de renfort sur une porte blindée doit être reprise, la facture grimpe rapidement et le reste à charge devient réel.
Imaginons un cas fréquent. Après le vol d’un sac contenant papiers, clés et badge d’immeuble, l’occupant souhaite sécuriser son logement immédiatement. L’intervention comprend déplacement, ouverture, remplacement du cylindre, nouvelles clés, et parfois mise en sécurité de la boîte aux lettres ou du cadenas de cave. Le contrat peut participer, mais pas forcément sur chaque élément. Certaines extensions couvrent le changement du cylindre principal, d’autres excluent les dépendances ou accessoires. Là encore, tout est affaire de lecture fine.
Les plafonds constituent la deuxième grande limite. Un contrat peut annoncer une assistance serrurerie, mais limiter l’indemnisation à un montant fixe par sinistre. Or les tarifs de nuit, de week-end ou de jour férié sont plus élevés. Ce décalage explique pourquoi une garantie apparemment rassurante ne couvre parfois qu’une partie modeste de la dépense. Le bon réflexe consiste à demander le plafond exact, les éventuelles franchises et la liste des postes exclus.
Il faut également parler de franchise, souvent oubliée. Même avec une garantie active, une somme peut rester automatiquement à la charge de l’assuré. Si la franchise est proche du coût réel du dépannage, la prise en charge perd beaucoup de son intérêt. C’est un point à comparer avant la souscription, pas le jour où l’on se retrouve sur le palier.
Autre limite concrète : le choix du professionnel. Quand l’assureur impose un partenaire, les règles de remboursement sont généralement plus simples. Si l’assuré choisit librement son artisan, la compagnie peut appliquer un plafond plus faible ou demander davantage de justificatifs. Cela ne signifie pas qu’il faut refuser tout artisan indépendant, mais qu’il faut vérifier les conditions avant d’accepter l’intervention.
Enfin, certaines personnes oublient qu’une assurance liée à la carte bancaire peut compléter la couverture. Pour les pertes ou vols simultanés des clés et des moyens de paiement, certaines cartes haut de gamme ou options spécifiques prévoient un remboursement du changement de serrure ou du cylindre. Ce n’est pas une règle générale, mais c’est une piste utile à explorer, surtout quand le contrat habitation est limité.
Le fond du problème est donc simple : une garantie serrurerie existe souvent, mais elle fonctionne presque toujours avec des bornes précises qu’il faut connaître avant l’urgence.
Comparer les coûts pour éviter les mauvaises surprises
Avant toute souscription ou au moment d’un changement d’assureur, il est utile de comparer plusieurs points au-delà de la cotisation annuelle. Le logement est-il couvert pour la perte de clés ? Le vol entraîne-t-il un simple dépannage ou aussi un changement de serrure ? Les dépendances, caves et garages fermés par cadenas ou serrure simple sont-ils inclus ? La prise en charge vaut-elle aussi pour une résidence secondaire ? Ces questions paraissent techniques, mais elles évitent des déconvenues très concrètes.
Un contrat bien choisi n’est pas forcément le plus cher. C’est celui qui prévoit des garanties lisibles, un plafond cohérent avec les tarifs actuels, et des modalités d’intervention faciles à activer. Sur un sujet aussi terre à terre qu’une serrure bloquée, la qualité d’un assureur se mesure souvent à sa capacité à répondre vite et clairement.
Au moment où la clé tourne mal ou ne tourne plus du tout, l’objectif n’est pas de devenir expert en assurance. Il s’agit simplement d’avoir déjà les bonnes informations, pour transformer une panne stressante en incident gérable.
L’assurance habitation rembourse-t-elle toujours une porte claquée ?
Non. La prise en charge d’une porte claquée dépend souvent d’une garantie d’assistance ou de dépannage d’urgence prévue au contrat. Sans cette option, l’ouverture de porte peut rester entièrement à la charge de l’occupant. Pour plus d'informations, consultez notre article sur combien coûte une ouverture de porte claquée à paris en 2026.
Quels documents transmettre après une effraction ?
Il faut en général fournir la déclaration de sinistre, la copie du dépôt de plainte, des photos des dommages avant réparation, ainsi qu’une facture détaillée et acquittée de l’intervention du serrurier.
Le changement de serrure est-il remboursé en cas de perte de clés ?
Cela dépend du contrat d’assurance et parfois d’une garantie complémentaire, voire de l’assurance liée à la carte bancaire. Certains contrats couvrent seulement le déplacement et la main-d’œuvre, pas les fournitures ni le cylindre.
Qui paie si la serrure est usée ou vétuste ?
Lorsque le problème provient de la vétusté, d’un bâti déformé ou d’un défaut du logement, la charge revient le plus souvent au propriétaire bailleur. Si le souci vient d’une perte de clés, d’un oubli ou d’un mauvais usage, le locataire paie généralement.