Une porte forcée, une fenêtre fracturée, des tiroirs retournés et, très vite, une question qui presse plus que toutes les autres : quels documents à fournir pour que l’assurance traite correctement la déclaration de sinistre ? Après une effraction, le temps joue un rôle décisif. Les premières heures servent à sécuriser le logement, mais aussi à préserver les éléments qui feront la différence entre un dossier fluide et une indemnisation qui traîne. Une photo prise trop tard, une facture introuvable ou un constat de police incomplet peuvent compliquer une situation déjà pesante.
Le point sensible, dans ce type de dossier, n’est pas seulement le vol en lui-même. C’est la capacité à démontrer la réalité des faits, l’étendue des dommages et la valeur des biens disparus. Les assureurs travaillent à partir de preuves concrètes : preuve d’effraction, inventaire, photographies du dommage, justificatifs d’achat, factures de réparation, parfois déclaration sur l’honneur pour compléter ce qui manque. Quand tout est ordonné dès le départ, le dialogue avec l’expert devient plus simple et le rapport d’expertise reflète mieux la réalité subie.
- Déposer plainte rapidement pour obtenir le récépissé ou le procès-verbal utile au dossier.
- Photographier immédiatement les dégâts avant toute remise en état.
- Préparer un inventaire précis des biens volés ou détériorés.
- Rassembler les justificatifs : factures, garanties, relevés bancaires, photos anciennes.
- Conserver toutes les dépenses d’urgence liées à la sécurisation du logement.
- Vérifier le contrat pour connaître délais, franchises, plafonds et exclusions.
Déclaration de sinistre après effraction : les premiers gestes qui protègent le dossier
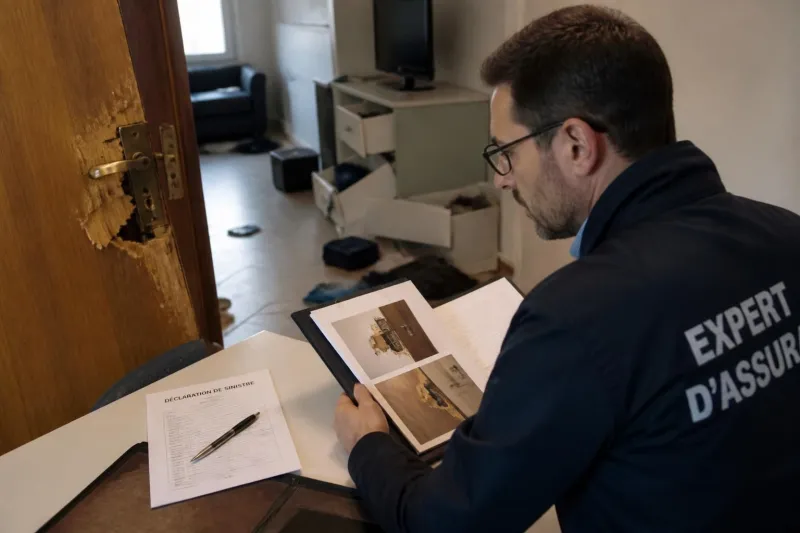
Quand un logement vient d’être visité, le réflexe naturel consiste souvent à tout remettre en ordre. Pourtant, c’est précisément ce qu’il faut éviter dans un premier temps. Avant de toucher à la serrure, de balayer les éclats ou de replacer les objets, il faut figer la scène autant que possible. Pourquoi ? Parce que l’assureur et, le cas échéant, l’expert mandaté auront besoin d’éléments visibles pour relier le récit aux dommages constatés. Une preuve d’effraction ne se limite pas à une porte abîmée : elle peut aussi tenir à une gâche arrachée, à un encadrement fendu, à une fenêtre forcée ou à une baie coulissante sortie de son rail.
La première étape consiste donc à vérifier la sécurité des personnes. Si les intrus sont encore susceptibles d’être présents, ou si des équipements ont été détériorés au point de créer un danger, l’appel aux forces de l’ordre reste prioritaire. Ensuite vient le dépôt de plainte. Dans la pratique, le constat de police ou le récépissé de dépôt de plainte est la pièce que l’assureur réclame presque systématiquement. Sans ce document, le dossier démarre mal. Il donne une date officielle, un cadre précis et un point de départ à la procédure.
Concrètement, il faut noter l’heure de découverte, la manière dont le logement a été trouvé et les dommages immédiatement visibles. Ce niveau de précision évite les incohérences plus tard. Imaginons un appartement découvert à 19 h 20, porte d’entrée marquée autour du cylindre, penderie fouillée et ordinateur disparu. Si la plainte mentionne seulement “vol constaté le soir”, alors que la déclaration à l’assureur détaille une chronologie plus fine, des questions peuvent surgir. Rien de dramatique, mais chaque approximation nourrit les échanges complémentaires.
Les photographies du dommage sont tout aussi importantes. Elles doivent être prises avant toute réparation, sous plusieurs angles, avec des vues larges et des plans rapprochés. Il est utile de montrer l’accès principal, les pièces touchées, les éléments brisés et même l’environnement immédiat. Un cliché de serrure forcée, puis un autre de la porte entière, a bien plus de valeur qu’une photo serrée impossible à situer. Certains sinistrés pensent surtout aux objets manquants. Pourtant, les traces matérielles laissées sur les accès sont souvent ce qui crédibilise le dossier en premier lieu.
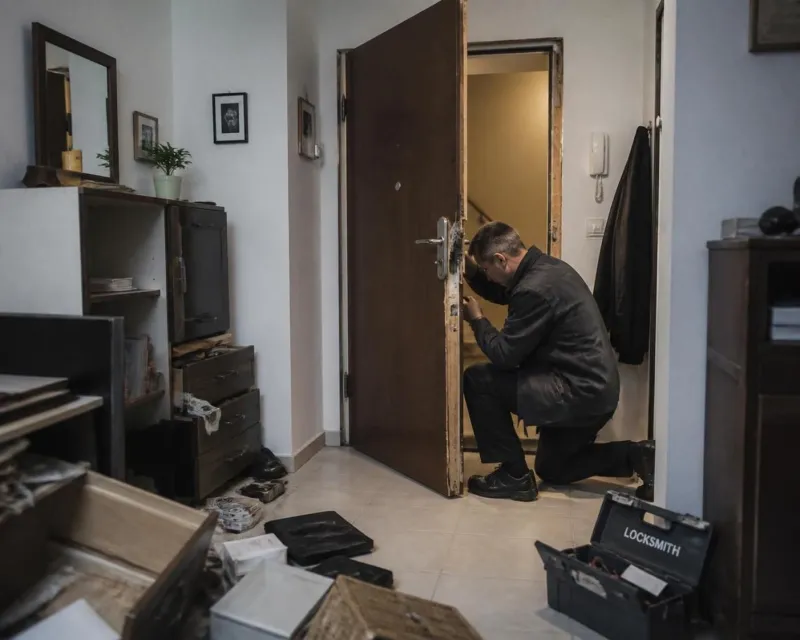
Des mesures provisoires peuvent être prises sans attendre si le logement n’est plus sécurisé. Une fermeture temporaire, un bâchage, le remplacement d’un barillet ou la pose d’un verrou d’urgence sont généralement admis, à condition de garder les preuves. Les artisans intervenus doivent remettre des devis ou des factures de réparation claires. Mieux encore, il est utile de faire apparaître sur ces documents la notion de mise en sécurité provisoire ou de réparation conservatoire. Cette formulation éclaire l’assureur sur la nécessité de l’intervention.
Un autre réflexe gagnant consiste à conserver les pièces détériorées lorsque cela est possible. Un cylindre forcé, une béquille tordue, un verrou cassé peuvent servir lors de l’examen du dossier. Ce n’est pas systématique, mais dans certaines contestations, les éléments matériels prennent du poids. L’idée est simple : plus les preuves sont fraîches, plus elles parlent d’elles-mêmes. C’est ce travail de préservation qui permet ensuite d’aborder sereinement l’étape suivante, celle où il faut prouver non seulement l’intrusion, mais aussi la valeur de ce qui a été perdu.
Documents à fournir à l’assurance après un vol avec effraction : la liste vraiment utile
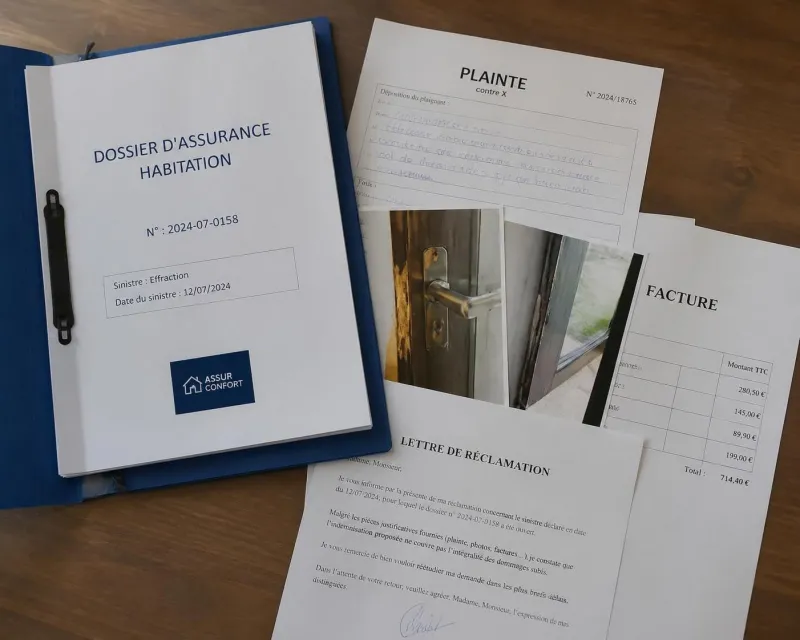
Au moment de la déclaration de sinistre, beaucoup de personnes pensent qu’un simple courrier accompagné de la plainte suffit. En réalité, l’assureur attend un ensemble cohérent de pièces. Plus le dossier est structuré, moins il y a d’allers-retours. Le document central reste le récépissé de plainte ou le procès-verbal. Il prouve que l’événement a été signalé officiellement et qu’il ne repose pas sur une seule affirmation privée. Autour de cette base gravitent toutes les autres preuves qui vont démontrer l’étendue du dommage.
Le deuxième pilier est l’inventaire des biens volés ou dégradés. Cet inventaire doit être précis, lisible et si possible classé par catégorie : bijoux, informatique, petit électroménager, maroquinerie, outillage, documents, objets décoratifs. Pour chaque ligne, il est préférable d’indiquer la marque, le modèle, la date approximative d’achat, le prix d’origine et, quand c’est possible, un numéro de série. Un ordinateur portable déclaré sans référence technique n’aura pas le même poids qu’un appareil identifié précisément.
Les justificatifs de propriété font ensuite la différence. Les factures d’achat sont idéales, mais elles ne sont pas les seules recevables. Une garantie commerciale, une capture d’écran de commande en ligne, un relevé bancaire faisant apparaître le paiement, une photo ancienne où l’objet est visible dans le logement peuvent appuyer la demande. Pour des biens plus anciens, une déclaration sur l’honneur peut venir compléter le dossier. Elle ne remplace pas totalement une preuve d’achat, mais elle aide à formaliser une possession réelle lorsque les papiers ont disparu depuis longtemps.
Les dommages au logement exigent leur propre série de justificatifs. Les assureurs demandent généralement les photographies du dommage, puis un ou plusieurs devis de remise en état. Pour une porte blindée, une serrure multipoints, un châssis de fenêtre ou un vitrage, les montants peuvent varier fortement selon la gamme installée. Présenter plusieurs propositions d’artisans permet d’éviter les soupçons de surfacturation. Si l’intervention d’urgence a déjà eu lieu, les factures de réparation doivent être conservées avec soin, accompagnées idéalement de photos avant et après travaux.
Les témoignages ne sont pas obligatoires dans tous les cas, mais ils peuvent aider. Un voisin qui a entendu des coups dans la matinée, un gardien qui a vu un passage inhabituel, un syndic informé le jour même peuvent renforcer la chronologie. Ils ne remplacent jamais les documents principaux, mais ils complètent le dossier lorsque certains points restent flous. C’est particulièrement utile en immeuble collectif, où l’accès commun et les horaires d’entrée-sortie compliquent parfois la reconstitution des faits.
Document | Utilité pour l’assurance | Conseil pratique |
Récépissé de plainte ou procès-verbal | Base officielle de la procédure | Vérifier que la date, le lieu et les circonstances sont exacts |
Photographies des dégâts | Établissent la matérialité de l’effraction | Prendre des vues générales et des gros plans avant réparation |
Inventaire des biens volés | Permet de chiffrer la perte | Ajouter marque, modèle, date d’achat et valeur estimée |
Factures, garanties, relevés bancaires | Prouvent propriété et valeur | Joindre aussi les achats en ligne et captures d’écran |
Devis et factures d’urgence | Justifient la sécurisation du logement | Faire apparaître la notion d’intervention conservatoire |
Déclaration sur l’honneur | Complète un dossier incomplet | Rester précis, daté et cohérent avec le reste des pièces |
Pour rendre l’ensemble lisible, le mieux est d’envoyer un dossier classé, avec une pièce jointe par type de preuve et un récapitulatif clair. Un assureur qui reçoit un dossier organisé travaille plus vite qu’un service obligé de chercher les éléments dans une suite de messages désordonnés. Ce n’est pas un détail administratif : c’est souvent le facteur qui accélère concrètement l’indemnisation.
Un dossier bien assemblé ouvre naturellement la porte à la phase suivante, celle où l’assureur mesure, compare et chiffre : l’expertise.
La précision des pièces transmises joue aussi sur la lecture du futur rapport d’expertise. Un expert qui dispose d’une base documentaire solide perd moins de temps à demander des compléments et peut se concentrer sur l’évaluation réelle des dommages.
Rapport d’expertise, valeur des biens et calcul de l’indemnisation
Après réception de la déclaration de sinistre, l’assureur peut missionner un expert. Son rôle n’est pas seulement de constater que le logement a été forcé. Il doit aussi vérifier la cohérence entre les traces relevées, les biens déclarés et les garanties prévues au contrat. Le fameux rapport d’expertise devient alors une pièce clé. C’est lui qui influence largement l’offre d’indemnisation, qu’il s’agisse des dommages au bâti ou des objets disparus.
Dans les cas simples, l’expertise peut parfois se faire sur dossier, notamment si les montants restent limités et si les preuves sont nettes. Mais dès qu’il y a un préjudice plus important, une visite sur place est fréquente. Cette étape mérite préparation. Il est utile d’avoir sous la main les photos prises juste après les faits, l’inventaire détaillé, les devis de remise en état, les preuves d’achat et les éléments techniques sur les équipements endommagés. Une serrure de sécurité, par exemple, n’est pas évaluée comme un modèle standard. Pareil pour une porte blindée, un vitrage retardateur d’effraction ou une alarme détériorée.
La question qui revient le plus souvent concerne la valeur retenue pour les biens. Deux logiques dominent. Soit le contrat prévoit une indemnisation en valeur d’usage, avec application d’une vétusté. Soit il comporte une option valeur à neuf, souvent plus favorable, mais encadrée. En pratique, un téléviseur acheté plusieurs années plus tôt ne sera pas remboursé au prix du neuf si le contrat applique un abattement. En revanche, un contrat plus protecteur peut limiter cet écart, voire permettre un complément après remplacement effectif du bien.
Imaginons un vol portant sur un ordinateur portable, une montre de milieu de gamme, un appareil photo et une paire d’écouteurs haut de gamme. Si seuls les prix d’achat d’origine sont envoyés sans indication de date ni de modèle, l’expert devra reconstituer lui-même la valeur actuelle. Cela ouvre la voie à des estimations plus basses. À l’inverse, une facture récente, une référence exacte et un comparatif de prix de remplacement aident à défendre une valorisation réaliste. Ce n’est pas une bataille de chiffres abstraits : c’est la traduction concrète de la perte subie.
Les dommages aux accès suivent la même logique. Une porte réparée dans l’urgence ne pose pas de difficulté si les factures de réparation sont détaillées. En revanche, lorsqu’un remplacement complet est nécessaire, l’assureur peut comparer le devis à une solution équivalente et non à une montée en gamme. Voilà pourquoi il faut bien distinguer ce qui relève d’une remise en état à l’identique et ce qui correspond à une amélioration volontaire du niveau de sécurité. Cette nuance change souvent la part remboursable.
En cas de désaccord, rien n’oblige à accepter trop vite une proposition perçue comme insuffisante. Il est possible de demander des explications écrites, de fournir des pièces complémentaires et, si besoin, de solliciter une contre-expertise. Un comparatif de prix, une attestation d’un professionnel, des documents techniques ou des preuves d’achat plus précises peuvent faire évoluer l’évaluation. Le calme et la méthode sont souvent plus efficaces qu’un échange tendu. Un dossier solide parle bien mieux qu’une indignation, même légitime.
Au bout du compte, l’indemnisation finale dépend d’un trio qu’il faut toujours garder en tête : la réalité des traces, la qualité des justificatifs et les limites prévues au contrat. C’est ce croisement qui explique pourquoi deux cambriolages apparemment similaires n’aboutissent pas forcément au même résultat financier.
Délais, erreurs fréquentes et réparations d’urgence à ne pas gérer à la légère
Sur le papier, tout semble simple : porter plainte, prévenir l’assureur, envoyer les pièces. Dans la réalité, les erreurs les plus courantes apparaissent précisément dans ce moment de tension. La première concerne le délai. Pour un vol ou un acte de vandalisme, la règle la plus fréquente reste deux jours ouvrés à compter de la découverte, même si le contrat peut parfois préciser un cadre particulier. Attendre parce que “le week-end est compliqué” ou parce que “tout sera envoyé plus tard” fragilise inutilement le dossier.
Une autre faute classique consiste à réparer trop vite sans constituer de preuve suffisante. Oui, il faut sécuriser le logement. Non, cela ne signifie pas faire disparaître immédiatement les traces. Une serrure remplacée avant photographie, une porte déposée puis jetée, une fenêtre changée sans devis préalable compliquent ensuite la démonstration. En pratique, il faut concilier urgence et méthode : photos datées, appel à l’assureur si possible, conservation des éléments retirés, facture détaillée de l’artisan intervenu.
Le contenu de la déclaration mérite lui aussi de la vigilance. Une liste incomplète des biens volés est souvent rattrapée difficilement par la suite. Les objets modestes en apparence sont parfois ceux qui pèsent lourd une fois additionnés : petit outillage, accessoires informatiques, bijoux discrets, maroquinerie, lunettes de valeur, consoles portables. Quand ils n’apparaissent pas dans la première transmission, l’assureur peut considérer plus sévèrement leur ajout tardif. Mieux vaut prendre une heure de plus pour relire l’inventaire que plusieurs semaines pour expliquer un oubli.
Le contrat, lui, cache parfois de vraies surprises. Certains logements sont couverts pour le vol avec traces matérielles nettes, mais moins bien pour l’usage de fausses clés, de clés subtilisées ou d’une intrusion sans dommage visible. Cette nuance compte énormément. Une porte refermée proprement après utilisation d’une clé volée ne se traite pas comme une serrure éclatée. La présence ou non d’une clause spécifique modifie le sort du dossier. D’où l’importance de relire les définitions, franchises, plafonds et exclusions.
Les réparations d’urgence, justement, sont admises dans la plupart des contrats lorsqu’elles visent à éviter une aggravation du sinistre. Un serrurier dépêché la nuit pour remettre un barillet en état, un menuisier pour fermer provisoirement une baie fracturée, un vitrier pour sécuriser une ouverture : ces dépenses sont souvent recevables. Mais elles doivent rester proportionnées et justifiées. Si un remplacement intégral haut de gamme est engagé sans échange préalable alors qu’une solution conservatoire suffisait, une partie de la dépense peut rester à charge.
Pour s’y retrouver, quelques réflexes simples évitent bien des blocages :
- Informer l’assureur sans tarder, même si toutes les pièces ne sont pas encore réunies.
- Envoyer d’abord l’essentiel : plainte, photos, description, premières estimations.
- Compléter ensuite méthodiquement avec justificatifs d’achat et devis.
- Conserver une copie de tout : courrier, mails, accusés, pièces jointes.
- Demander un écrit en cas d’accord oral sur une réparation ou une marche à suivre.
La rapidité rassure l’assureur, mais c’est la rigueur qui sécurise vraiment le remboursement. Une urgence bien gérée ne se résume pas à fermer une porte ; elle consiste à protéger à la fois le logement et les droits de l’assuré. Pour les premières actions terrain, il est utile de suivre une méthode claire sur que faire après une tentative d’effraction.
Quand malgré toutes ces précautions la proposition d’indemnisation reste discutable, il faut alors passer du réflexe défensif à la stratégie de contestation.
Comment contester un refus ou une offre trop basse de l’assurance après effraction
Recevoir une réponse décevante après un cambriolage est plus fréquent qu’on ne l’imagine. Le refus total existe, mais le cas le plus courant reste l’offre jugée trop basse. Cela peut venir d’une vétusté appliquée sévèrement, d’un objet non retenu faute de preuve, d’une interprétation stricte de la garantie ou d’un doute sur la matérialité du vol. Dans tous les cas, il faut éviter deux pièges : répondre sous le coup de l’agacement ou laisser passer trop de temps. Une contestation efficace repose sur des faits, pas sur la lassitude.
La première marche consiste à demander, si ce n’est pas déjà clair, le détail de l’évaluation retenue. Quels biens ont été pris en compte ? Quel coefficient de vétusté a été appliqué ? Pourquoi telle facture a-t-elle été écartée ? Pourquoi la serrure ou la porte n’ont-elles pas été remboursées au montant du devis ? Ces questions simples forcent souvent une réponse plus argumentée. Elles permettent surtout de savoir où se situe le vrai point de blocage : absence de preuve, plafond de garantie, exclusion contractuelle ou lecture contestable du dossier.
La réclamation écrite doit reprendre la chronologie, rappeler les pièces déjà transmises et joindre tout élément nouveau. Un dossier complémentaire peut inclure des photos plus nettes, des documents d’achat retrouvés, des extraits bancaires, une attestation d’artisan ou une nouvelle déclaration sur l’honneur mieux rédigée. Si l’enjeu porte sur des accès forcés, l’avis d’un professionnel de la fermeture peut être utile pour confirmer qu’il y a bien eu manœuvre frauduleuse, même si les dégâts sont moins spectaculaires qu’attendu.
Lorsque la discussion s’enlise, la médiation de l’assurance devient un recours intéressant. Elle est gratuite pour l’assuré et permet un regard extérieur sur le différend. Ce n’est pas une formalité décorative. Dans bien des dossiers, le simple fait d’avoir une argumentation structurée, appuyée par des pièces cohérentes, suffit à faire évoluer la position initiale. Le médiateur n’invente pas de garantie, bien sûr, mais il peut pointer une lecture contractuelle trop dure ou une appréciation incomplète des preuves.
Le recours judiciaire, lui, intervient en dernier ressort. Il prend du temps et suppose un dossier propre. Avant d’en arriver là, beaucoup choisissent de faire relire le contrat et les pièces par un professionnel du droit ou par un expert d’assuré. Cette étape permet de distinguer les refus juridiquement fondés des positions discutables. C’est essentiel, car se lancer dans une procédure sans base solide use plus qu’elle ne rapporte.
Un exemple parlant : un assuré déclare le vol de plusieurs appareils électroniques et la détérioration de la porte d’entrée. L’assureur accepte le principe du sinistre, mais réduit fortement l’indemnité au motif que les justificatifs d’achat sont partiels et que la porte a été remplacée par un modèle supérieur. En reprenant le dossier, il devient possible de séparer ce qui relève de la remise en état remboursable et ce qui correspond à une amélioration personnelle. Le débat change alors de nature : il ne porte plus sur une opposition globale, mais sur un chiffrage précis.
La contestation fonctionne lorsqu’elle reste concrète, documentée et progressive. Une bonne stratégie ne cherche pas à dramatiser ; elle vise à remettre le dossier sur ses rails. Après une effraction, l’objectif n’est pas de gagner un bras de fer abstrait, mais d’obtenir une indemnisation conforme aux garanties réellement souscrites.
Faut-il toujours fournir un constat de police pour un cambriolage ?
Dans la grande majorité des cas, oui. Le récépissé de dépôt de plainte ou le procès-verbal sert de base officielle à la déclaration de sinistre. Sans ce document, l’assureur peut retarder l’ouverture du dossier ou refuser la prise en charge selon les conditions du contrat.
Que faire si les factures des objets volés ont disparu ?
Il reste possible de constituer un dossier avec d’autres preuves : garanties, relevés bancaires, captures d’écran d’achats en ligne, anciennes photos montrant les biens dans le logement, voire déclaration sur l’honneur. Plus les éléments convergent, plus la demande est crédible.
Les réparations d’urgence sont-elles remboursées par l’assurance ?
Elles le sont souvent lorsqu’elles visent à sécuriser rapidement le logement après l’effraction. Il faut conserver les photographies du dommage, les devis, les factures de réparation et, si possible, prévenir l’assureur avant des travaux importants.
Comment réagir si le rapport d’expertise sous-évalue les biens volés ?
Il convient de demander le détail de l’évaluation, puis d’envoyer des justificatifs plus précis : facture récente, référence exacte, comparatif de prix, photos ou attestations. En cas de désaccord persistant, une contre-expertise ou la saisine du médiateur de l’assurance peut être envisagée.
Combien de temps a-t-on pour faire la déclaration de sinistre après une effraction ?
Pour un vol, le délai le plus courant est de deux jours ouvrés à compter de la découverte des faits. Certains contrats peuvent préciser des modalités particulières, d’où l’intérêt de vérifier rapidement la police d’assurance et de prévenir l’assureur sans attendre d’avoir toutes les pièces.